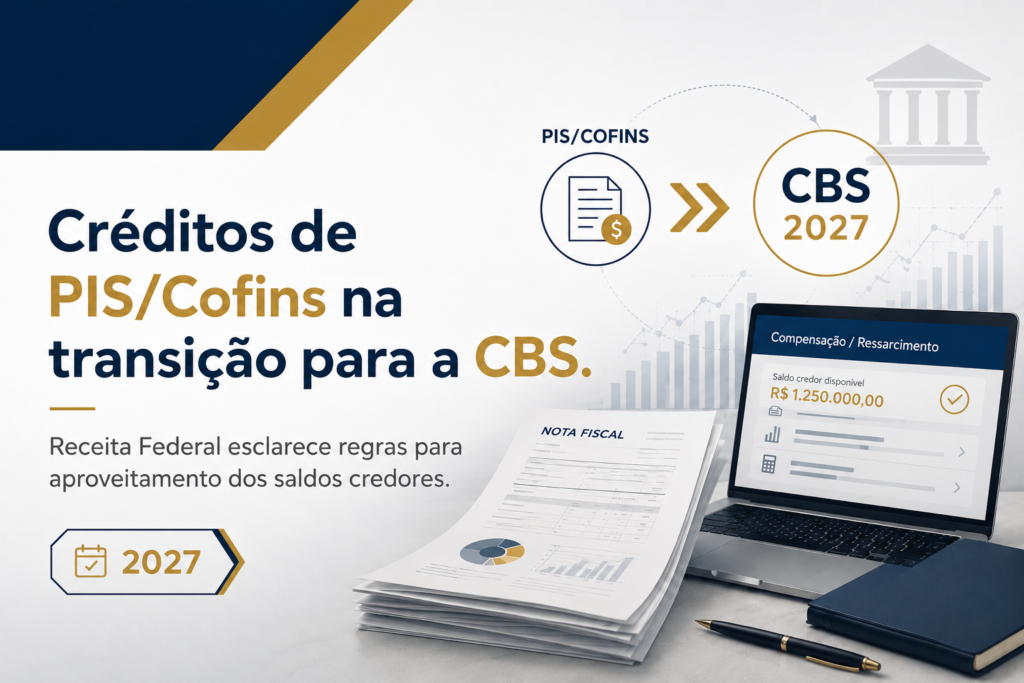


La Receita Federal publicó aclaraciones importantes sobre el aprovechamiento de los saldos acreedores de PIS/Pasep y Cofins durante la transición hacia la CBS — la Contribución sobre Bienes y Servicios prevista para entrar en vigor en enero de 2027, conforme a la Ley Complementaria n.º 214/2025.
La duda que muchas empresas tienen es legítima: ¿qué sucede con los créditos acumulados a lo largo de los años? La respuesta de la Receita Federal es directa: no se perderán.
Qué es la CBS y por qué esto importa
La CBS es la nueva contribución que sustituirá al PIS/Pasep y al Cofins dentro del nuevo modelo tributario brasileño. La transición forma parte de una amplia reforma, y la preocupación por los saldos acreedores acumulados por las empresas estaba entre las principales cuestiones prácticas planteadas por el mercado.
Con la publicación de las aclaraciones, quedó definido que los créditos existentes siguen siendo válidos tras la extinción de las contribuciones actuales y podrán utilizarse de tres formas: para compensar débitos de la CBS, para reembolso en dinero, o para compensar otros tributos federales administrados por la Receita Federal. La regla se aplica tanto a los créditos ya constituidos como a los que aún se acumularán hasta la fecha de la transición.
Las cifras de la transición
La dimensión del impacto es significativa. La Receita Federal estima que cerca de 100 mil empresas tienen saldo acreedor de PIS/Cofins pendiente, totalizando aproximadamente R$140 mil millones. La mayor parte de esas empresas — cerca del 70% — tiene un saldo inferior a R$100 mil.
Además, se identificaron aproximadamente 12 mil empresas con divergencias en sus registros, que involucran cerca de R$44 mil millones en créditos. Esas empresas serán orientadas directamente por la Receita Federal para regularizarse a través de la EFD-Contribuições.
Cómo se hará el aprovechamiento en la práctica
El proceso se realizará exclusivamente a través del PER/DCOMP Web, el portal de compensación y reembolso de la Receita Federal, que contará con una funcionalidad específica para la transición de PIS/Cofins hacia CBS. El sistema recuperará automáticamente los saldos registrados en la EFD-Contribuições referente a diciembre de 2026, lo que reduce el reproceso y aumenta la fiabilidad de la información.
Por eso, la EFD-Contribuições de diciembre de 2026 es un punto crítico: los valores allí registrados serán la base para todo el aprovechamiento posterior. Las empresas con inconsistencias en esa escrituración podrán enfrentar dificultades al momento de utilizar sus créditos.
Qué debe hacer su empresa ahora
Aunque la transición aún esté prevista para 2027, el momento de actuar es ahora. Recomendamos tres frentes de atención:
Primero, verificar si su empresa tiene saldo acreedor y cuál es la mejor modalidad de aprovechamiento: compensación con la CBS, reembolso en dinero o compensación con otros tributos federales.
Segundo, revisar la EFD-Contribuições para garantizar que los registros estén consistentes y sin divergencias antes de diciembre de 2026. Las empresas que sean contactadas por la Receita Federal sobre irregularidades tendrán un plazo para regularizarse, pero es mucho más seguro actuar de forma preventiva.
Tercero, estructurar el proceso de solicitud a través del PER/DCOMP Web con anticipación, para que el equipo esté preparado para utilizar la funcionalidad específica tan pronto como esté disponible.
Aurius Corporate puede ayudar
El equipo de Consultoría Tributaria de Aurius Corporate está preparado para apoyar a su empresa en todos estos frentes: desde el análisis del encuadramiento y la revisión de la EFD-Contribuições hasta la asesoría completa en el proceso de compensación y reembolso a través del PER/DCOMP Web.
Póngase en contacto: comercial@auriuscorporate.com | (11) 99466-0621 | (11) 5080-0880