

Con la aprobación del Proyecto de Ley Complementaria n.º 68/2024 («PLP 68/24») y la publicación de la Ley Complementaria 214/2025 («LC 214/25»), la Reforma Tributaria (Enmienda Constitucional n.º 132/2023 — «EC 132») entra en una nueva fase: la de divulgación de normas y procedimientos para la puesta en operación de los cambios traídos por la reforma.
Los principales cambios que impactarán directamente las operaciones de las empresas son:
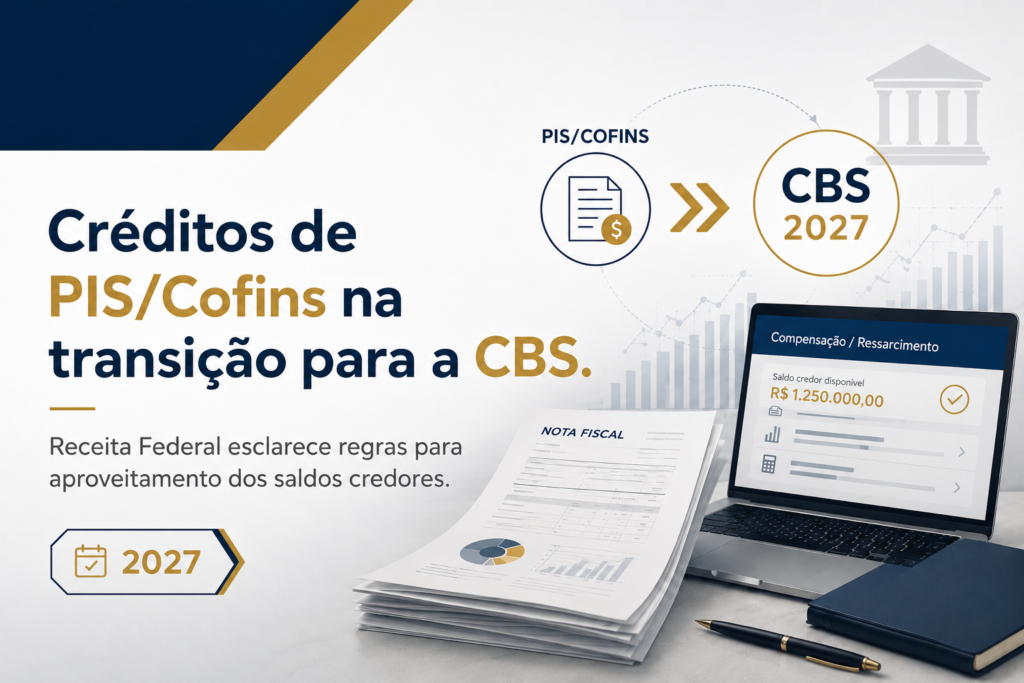
- Extinción de las contribuciones al PIS y al Cofins, que serán sustituidas por la CBS
- Extinción del ICMS y del ISS, que serán sustituidos por el IBS
- Creación del Impuesto Selectivo
- No acumulatividad plena para la CBS y el IBS
- Tributación en el lugar del consumo
- La CBS y el IBS no formarán parte del precio de venta
- Implementación de la alícuota de referencia y revocación de los beneficios fiscales para garantizar el Principio de Neutralidad
- Split Payment como mecanismo de pago
La no acumulatividad plena, si es aplicada correctamente por las autoridades fiscales, podrá ser una oportunidad, ya que, para algunas empresas, resultará en un aumento del margen de ganancia.
Por otro lado, la aplicación del Principio de Neutralidad constituye un factor de riesgo para las empresas que se benefician de incentivos fiscales y que estructuraron sus negocios sobre la base de esos beneficios. También representa un desafío para los contribuyentes del sector de servicios, actualmente sujetos al ISS con una alícuota máxima del 5%, que pasarán a estar sujetos al IBS con una alícuota mínima del 17,7% — aunque ya existen estudios que apuntan a una alícuota del 18,7%.
Otro punto relevante se refiere a los impactos en el flujo de caja de las empresas con la adopción del Split Payment. Varios sectores operan actualmente con márgenes reducidos y utilizan los tributos facturados a sus clientes como capital de trabajo, manteniendo esos valores en caja durante hasta 55 días. Con la nueva sistemática, las empresas dejarán de contar con esos recursos, lo que podrá comprometer no solo el flujo de caja, sino también la liquidez financiera, dificultando el cumplimiento de obligaciones financieras.
Ante estos cambios, las empresas necesitan:
- Mapear los riesgos y las oportunidades traídos por la reforma
- Actualizar el ERP para atender a la nueva estructura tributaria
- Revisar sus contratos comerciales para adecuarlos a las nuevas reglas de tributación
- Desarrollar una nueva política de precios
- Analizar los impactos en su flujo de caja
- Promover capacitaciones para sus colaboradores
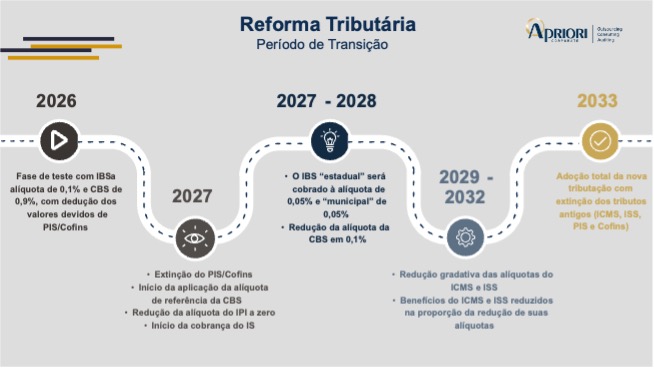
La reglamentación de la Reforma Tributaria está en curso, pero, conforme lo previsto en la LC 214/25, habrá un período de transición de siete años, con inicio en 2026. La implementación completa está prevista para 2033; sin embargo, ya en 2027 ocurrirá la extinción del PIS y del Cofins y el inicio del cobro del Impuesto Selectivo (IS).
A continuación, una ilustración con el resumen de los principales cambios y sus respectivos períodos de entrada en vigor.
¿Tiene dudas sobre los impactos de la reforma tributaria en su operación? Póngase en contacto con nuestros especialistas.